2021年中国劳务派遣行业研究及投资前景预测 灵活用工浪潮下的服务变革与机遇
一、行业概述:劳务派遣的定义与核心特征
劳务派遣,是指由劳务派遣机构与派遣劳工订立劳动合同,把劳动者派向其他用工单位,再由其用工单位向派遣机构支付一笔服务费用的一种用工形式。其核心特征为“雇佣”与“使用”相分离,涉及派遣机构、用工单位与劳动者三方主体。劳务派遣在满足企业灵活用工需求、降低用工管理成本、规避用工风险等方面具有独特价值,尤其在临时性、辅助性、替代性(“三性”)岗位上应用广泛。
二、2021年行业发展环境分析
(一)政策环境:规范与鼓励并行
2021年,劳务派遣行业政策环境持续完善。《劳务派遣暂行规定》继续严格实施,对派遣用工比例(不得超过用工总量的10%)、同工同酬原则及“三性”岗位界定等核心条款保持高压监管。国家层面鼓励灵活就业与人力资源服务业高质量发展,《关于维护新就业形态劳动者劳动保障权益的指导意见》等政策出台,为灵活用工及衍生服务提供了政策指引。地方人社部门加强劳务派遣行政许可与年度核验,行业合规成本上升,加速市场出清。
(二)经济环境:复苏中的用工弹性需求
2021年中国经济持续复苏,GDP增速达8.1%,但结构性分化明显。制造业、零售、物流等行业订单波动加大,企业为应对不确定性,更倾向于采用劳务派遣等弹性用工方式。劳动力市场供需矛盾突出,部分行业招工难与就业难并存,劳务派遣机构在劳动力匹配中的作用进一步凸显。数字经济与平台经济的快速发展,催生了大量短期、项目制用工需求,为劳务派遣行业带来新的业务增量。
(三)社会环境:灵活就业观念普及
新生代劳动者对工作灵活性的偏好增强,灵活就业人数持续增长。2021年,全国灵活就业人员规模约2亿人,劳务派遣作为灵活就业的重要形式之一,社会接受度不断提高。但劳动者权益保护意识增强,对派遣岗位的薪酬福利、职业发展等提出更高要求,倒逼派遣机构提升服务质量。
(四)技术环境:数字化赋能行业升级
2021年,人力资源服务行业数字化转型加速。SaaS、人工智能、大数据等技术在劳务派遣领域的应用深化,涵盖招聘匹配、考勤管理、薪酬核算、社保代缴等环节,有效提升了运营效率与透明度。部分头部派遣机构通过搭建线上平台,实现派遣员工全生命周期数字化管理,服务半径与响应速度显著提升。
三、2021年劳务派遣市场现状分析
(一)市场规模与增长
2021年,中国劳务派遣行业市场规模(按营业收入计)约为6000亿元,同比增长约8%。虽受疫情局部反复影响,但企业灵活用工需求支撑了行业稳健增长。从细分市场看,制造业派遣占比最高(约40%),其次为建筑业(15%)、批发零售业(12%)及交通运输、仓储和邮政业(10%)。
(二)竞争格局:分散与集中并存
行业竞争格局高度分散,全国共有劳务派遣机构约8万家,但头部企业市场份额不足5%。参与者包括:国有背景的人力资源服务集团(如中智、上海外服)、民营龙头(如科锐国际、万宝盛华大中华)、区域性派遣公司及跨界进入的平台型企业。竞争焦点从价格战逐步转向合规能力、数字化水平与综合服务能力。
(三)服务模式创新
劳务派遣服务从单一的人员派遣向“派遣+外包+灵活用工+薪酬福利”一体化解决方案转型。2021年,部分机构推出“共享用工”平台,在跨行业调剂劳动力余缺;针对新经济业态的“项目制用工”“短期兼职”等产品涌现,满足客户多元化需求。
四、行业面临的挑战与风险
(一)政策合规风险
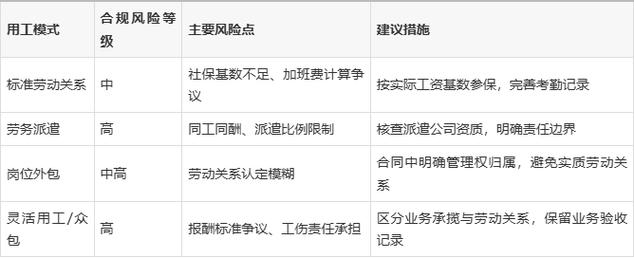
劳务派遣用工比例限制与“三性”岗位界定趋严,部分企业通过“假外包、真派遣”规避监管,面临处罚风险。2021年多地开展劳务派遣专项整治行动,对违规机构形成震慑。派遣机构需持续加强合规体系建设,避免法律纠纷。
(二)同工同酬落实难题
尽管政策要求同工同酬,但实践中派遣员工与正式员工在薪酬、福利、晋升等方面仍存在差距,易引发劳动争议。2021年相关劳动仲裁案件数量有所上升,对派遣机构的风险管控能力提出挑战。
(三)人才争夺与留存压力
灵活用工市场参与者增多,派遣机构在招聘端面临与平台型企业的竞争。派遣员工流失率较高(部分行业超过30%),如何提升员工归属感与服务粘性成为行业痛点。
(四)技术投入与盈利平衡
数字化转型需要前期大量投入,而劳务派遣行业利润率普遍较低(毛利率约10%-15%),中小机构面临技术升级与成本控制的矛盾。
五、投资前景预测与建议
(一)投资机遇
- 合规化龙头企业价值凸显:在监管趋严背景下,具备完善合规体系、品牌信誉良好的头部派遣机构将受益于市场集中度提升,建议关注国有背景人力资源服务集团及上市民营龙头。
- 数字化平台型服务商:利用技术手段提升匹配效率、降低管理成本的平台型企业具有较高成长性,尤其是切入灵活用工SaaS、薪酬结算等细分赛道的创新公司。
- 垂直行业深耕者:在制造业、医疗、物流等特定领域形成专业壁垒的派遣机构,能够提供差异化服务,具备较强议价能力。
- 灵活用工综合解决方案提供商:能够整合派遣、外包、招聘、培训等多元服务,为企业提供一站式灵活用工解决方案的机构,更易获得客户青睐。
(二)投资风险提示
a. 政策变动风险:劳务派遣用工政策进一步收紧可能影响行业规模。
b. 竞争加剧风险:平台型企业跨界进入,可能导致价格战与利润下滑。
c. 劳动力市场波动风险:经济下行周期中企业用工需求收缩,直接影响派遣业务量。
d. 技术迭代风险:数字化投入不足的机构可能被市场淘汰。
(三)投资策略建议
- 关注合规与品牌双优企业:优先选择经营规范、获得AAA信用评级、客户留存率高的机构。
- 布局数字化能力领先者:评估机构在信息系统、数据安全、线上服务方面的投入与成效。
- 关注细分赛道龙头:在制造业派遣、医疗护理派遣等垂直领域具有较高市场占有率的机构,具备防御性投资价值。
- 警惕高风险标的:对依赖“假外包”模式、劳动争议频发、社保缴纳不规范的企业保持谨慎。
六、
2021年是中国劳务派遣行业在规范中前行、在变革中育新的关键一年。政策监管的强化倒逼行业优胜劣汰,灵活用工的兴起拓展了市场空间,数字化技术重塑了服务模式。劳务派遣行业将加速向合规化、专业化、平台化方向演进。投资者应聚焦具备合规护城河、技术壁垒与垂直行业深耕能力的优质标的,在灵活用工大潮中把握结构性机遇,同时审慎评估政策与市场风险,实现稳健回报。